Domain wuppertal24.de kaufen?
Wir ziehen mit dem Projekt
wuppertal24.de um.
Sind Sie am Kauf der Domain
wuppertal24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuppertal24.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
Ähnliche Suchbegriffe für Interne Kontrollen
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
Pillmann, Zeno: Eisenbahnchronik Bergisches Land - Wuppertal - Band 2Eisenbahnchronik Bergisches Land - Wuppertal - Band 2 , Die Eisenbahn in Wuppertal bot einst eine außergewöhnliche Vielfalt und Fülle an Bahnstrecken, Bahnhöfen sowie Bahnunternehmen des Fern- und Nahverkehrs. Elberfeld und Barmen waren das Zentrum der Früh-industriali-sie-rung in Preußen, und schon 1841 erreichten die ersten Fernbahnlinien das spätere Wuppertal. Vier private Eisenbahngesellschaften bauten bis 1879 die heute noch vorhandenen Hauptstrecken. 1944 besaß Wuppertal 27 Bahnhöfe und Haltepunkte, bis 1953 kamen sieben weitere dazu. Für den Nahverkehr wurde 1874 zwischen Barmen und Elberfeld eine Pferdebahn eröffnet, die 22 Jahre später auf elektrischen Betrieb umgestellt wurde. Sie wurde, nachdem ab 1894 die Barmer Bergbahn fuhr, mit Talbahn bezeichnet. 1900 nahm das heutige Wahrzeichen der Stadt, die Wuppertaler Schwebebahn, den Betrieb auf. Dieser vierte Band der Eisenbahnchronik Bergisches Land zeigt den Verkehr der Eisenbahnen in Wuppertal. Bei der Beschreibung des Eisenbahnbetriebs werden auch die beiden benachbarten Rampen-strecken Erkrath - Hochdahl und Schwelm - Blockstelle Martfeld - Haspe ausführlich dargestellt, da diese wesentlichen Einfluss auf das Betriebsgeschehen hatten. 1949 wurde schon ein takt-mäßiger Nahverkehr durchgeführt, ein Jahr später begann der Wendezugverkehr. Nachdem die Züge mehr Wagen mitnehmen mussten, reichte die Zugkraft der eingesetzten Verbrennungslokomotiven nicht, so dass ab 1954 der Wendezugbetrieb zehn Jahre lang mit Dampflokomotiven durchgeführt wurde. Auch der Verkehr und der Betrieb der Klein- und Straßenbahnen sowie der Schwebebahn sind berücksichtigt. Nachdem im Band 1 die Strecken, Bahnhöfe und Bahnbetriebswerke vorgestellt wurden, dokumentiert der Eisenbahnhistoriker Zeno Pillmann in diesem Band 2 auf 304 Seiten mit rund 420 ausgesuchten und zum Teil farbigen Abbildungen das Betriebsgeschehen in Wuppertal. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240306, Produktform: Leinen, Titel der Reihe: Eisenbahnchronik Bergisches Land#4#, Autoren: Pillmann, Zeno, Seitenzahl/Blattzahl: 304, Abbildungen: 417 Abbildungen, Keyword: Bahnbetriebswerk; Eisenbahn; Verkehrsgeschichte; Züge, Fachschema: Bergisches Land~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Nordrhein-Westfalen~Wuppertal, Fachkategorie: Schienenverkehrstechnik, Region: Wuppertal, Warengruppe: HC/Schienenfahrzeuge, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: EK-Verlag, Länge: 300, Breite: 208, Höhe: 28, Gewicht: 1680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **

Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
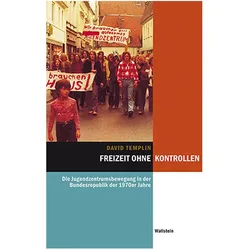
Freizeit ohne Kontrollen, Fachbücher von David Templin"Freizeit ohne Kontrollen" von David Templin ist eine umfassende Untersuchung der westdeutschen Jugendzentrumsbewegung in den 1970er und frühen 1980er Jahren. Der Autor beleuchtet die Entstehung und Entwicklung dieser Bewegung, die sich aus den Jugendprotesten von 1968 ableitete. Tausende von Jugendlichen forderten mit dem Slogan "Freizeit ohne Kontrollen" die Einrichtung selbstverwalteter Jugendzentren in ihren Gemeinden. Templin analysiert die sozialen und politischen Strukturen dieser Initiativen sowie die Reaktionen von Politikern und Stadtverwaltungen. Durch die Schaffung hunderter Jugendzentren wurde eine politisierte Jugendkultur in ländlichen und suburbanen Räumen der Bundesrepublik etabliert, die entscheidend zur Bildung eines linksalternativen Milieus beitrug. Dieses Buch bietet einen tiefen Einblick in die Dynamiken und Herausforderungen, die mit der Selbstorganisation von Jugendlichen verbunden waren, und ist ein bedeutendes Werk für alle, die sich für die Geschichte der Jugendbewegungen in Deutschland interessieren.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
Ähnliche Suchbegriffe für Interne Kontrollen
-
Pillmann, Zeno: Eisenbahnchronik Bergisches Land - Wuppertal - Band 2Eisenbahnchronik Bergisches Land - Wuppertal - Band 2 , Die Eisenbahn in Wuppertal bot einst eine außergewöhnliche Vielfalt und Fülle an Bahnstrecken, Bahnhöfen sowie Bahnunternehmen des Fern- und Nahverkehrs. Elberfeld und Barmen waren das Zentrum der Früh-industriali-sie-rung in Preußen, und schon 1841 erreichten die ersten Fernbahnlinien das spätere Wuppertal. Vier private Eisenbahngesellschaften bauten bis 1879 die heute noch vorhandenen Hauptstrecken. 1944 besaß Wuppertal 27 Bahnhöfe und Haltepunkte, bis 1953 kamen sieben weitere dazu. Für den Nahverkehr wurde 1874 zwischen Barmen und Elberfeld eine Pferdebahn eröffnet, die 22 Jahre später auf elektrischen Betrieb umgestellt wurde. Sie wurde, nachdem ab 1894 die Barmer Bergbahn fuhr, mit Talbahn bezeichnet. 1900 nahm das heutige Wahrzeichen der Stadt, die Wuppertaler Schwebebahn, den Betrieb auf. Dieser vierte Band der Eisenbahnchronik Bergisches Land zeigt den Verkehr der Eisenbahnen in Wuppertal. Bei der Beschreibung des Eisenbahnbetriebs werden auch die beiden benachbarten Rampen-strecken Erkrath - Hochdahl und Schwelm - Blockstelle Martfeld - Haspe ausführlich dargestellt, da diese wesentlichen Einfluss auf das Betriebsgeschehen hatten. 1949 wurde schon ein takt-mäßiger Nahverkehr durchgeführt, ein Jahr später begann der Wendezugverkehr. Nachdem die Züge mehr Wagen mitnehmen mussten, reichte die Zugkraft der eingesetzten Verbrennungslokomotiven nicht, so dass ab 1954 der Wendezugbetrieb zehn Jahre lang mit Dampflokomotiven durchgeführt wurde. Auch der Verkehr und der Betrieb der Klein- und Straßenbahnen sowie der Schwebebahn sind berücksichtigt. Nachdem im Band 1 die Strecken, Bahnhöfe und Bahnbetriebswerke vorgestellt wurden, dokumentiert der Eisenbahnhistoriker Zeno Pillmann in diesem Band 2 auf 304 Seiten mit rund 420 ausgesuchten und zum Teil farbigen Abbildungen das Betriebsgeschehen in Wuppertal. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240306, Produktform: Leinen, Titel der Reihe: Eisenbahnchronik Bergisches Land#4#, Autoren: Pillmann, Zeno, Seitenzahl/Blattzahl: 304, Abbildungen: 417 Abbildungen, Keyword: Bahnbetriebswerk; Eisenbahn; Verkehrsgeschichte; Züge, Fachschema: Bergisches Land~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Nordrhein-Westfalen~Wuppertal, Fachkategorie: Schienenverkehrstechnik, Region: Wuppertal, Warengruppe: HC/Schienenfahrzeuge, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: EK-Verlag, Länge: 300, Breite: 208, Höhe: 28, Gewicht: 1680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
-
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.